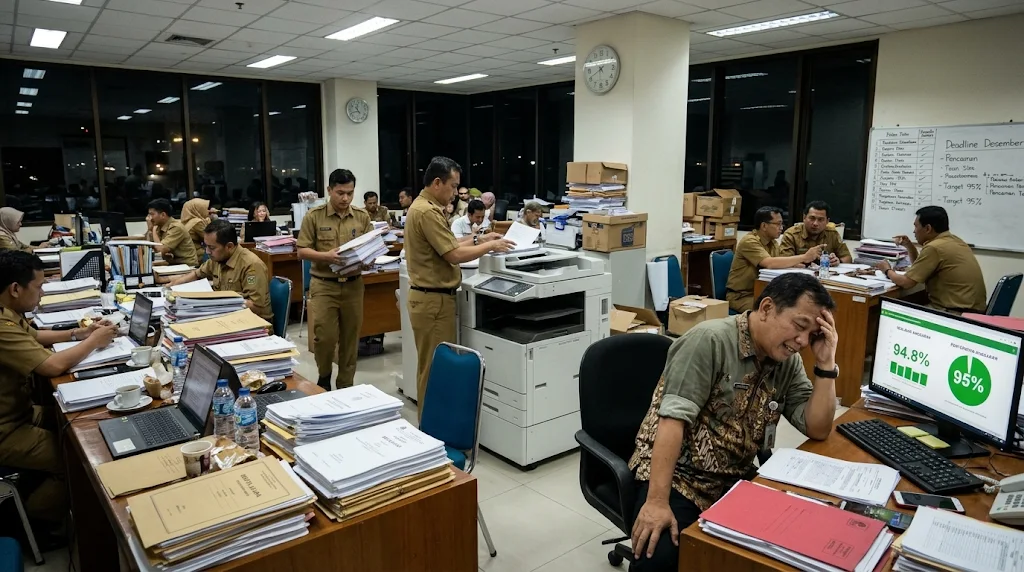
Menjelang akhir tahun anggaran, pemandangan di kantor-kantor dinas pemerintah hampir selalu serupa. Lampu-lampu ruang kerja menyala hingga larut malam, staf sibuk mencetak tumpukan berita acara, dan para pejabat perbendaharaan berkejaran dengan tenggat waktu penerbitan surat perintah pencairan dana. Di layar monitor pimpinan daerah, grafik penyerapan anggaran yang melonjak mendekati angka sembilan puluh lima persen disambut dengan napas lega. Ada rasa bangga bahwa target fiskal telah tercapai, realisasi belanja telah tuntas, dan daerah terbebas dari ancaman pemotongan dana alokasi pusat. Namun, jika kita melangkah keluar dari dinding-dinding kantor berpendingin udara tersebut dan menengok langsung kondisi di lapangan, pertanyaannya tetap sama: apakah penyerapan anggaran setinggi itu otomatis mencerminkan keberhasilan proses pengadaan?
Kenyataannya, realisasi anggaran hanyalah indikator input yang paling dangkal dalam rantai panjang tata kelola publik. Mengukur keberhasilan pengadaan barang dan jasa semata-mata dari kecepatan menghabiskan alokasi pagu adalah ilusi akuntansi yang sangat berbahaya. Anggaran bisa saja terserap seratus persen tanpa sisa, berkas pertanggungjawaban keuangan bisa rampung dengan segel materai yang lengkap, namun masyarakat yang semestinya menikmati manfaat belanja tersebut justru mendapatkan kekecewaan mendalam karena kualitas barang yang buruk, bangunan yang retak sebelum digunakan, atau alat-alat kesehatan yang dibeli ternyata teronggok di gudang karena tidak ada tenaga teknis yang mampu mengoperasikannya.
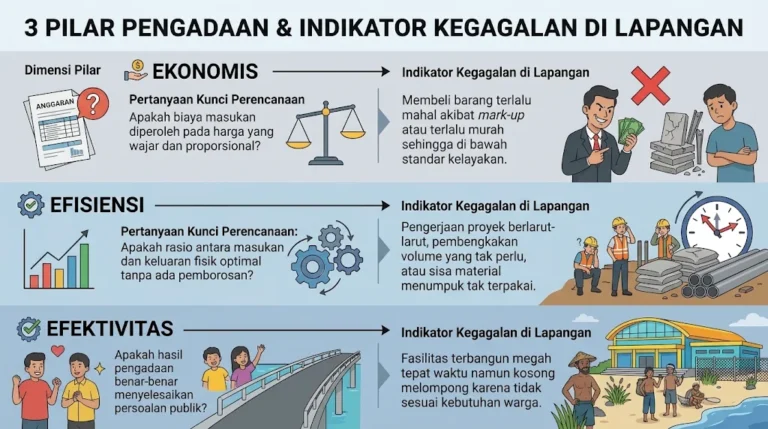
Pengadaan publik yang sejati menuntut parameter pengukuran yang jauh lebih komprehensif, terstruktur, dan berakar pada kemanfaatan jangka panjang. Sebuah proses pengadaan hanya layak dinilai berhasil apabila mampu melewati serangkaian uji kelayakan yang ketat, mulai dari ketepatan waktu penyerahan, kepatuhan mutu terhadap spesifikasi teknis, kewajaran beban biaya yang dikeluarkan, kepatuhan terhadap koridor regulasi yang berlaku, hingga kepuasan nyata para penerima manfaat. Menggeser indikator keberhasilan dari sekadar angka penyerapan menjadi tolok ukur kinerja substansial adalah keharusan mutlak jika kita ingin menciptakan tata kelola pemerintahan yang berwibawa dan dipercaya oleh masyarakat.
Dekonstruksi Paradigma Penyerapan Anggaran
Selama puluhan tahun, kultur birokrasi telah terbiasa menyederhanakan ukuran keberhasilan kerja ke dalam rumus realisasi fisik dan keuangan. Pejabat Pembuat Komitmen yang dianggap berprestasi adalah mereka yang mampu menyelesaikan penandatanganan kontrak sebelum pertengahan tahun dan menuntaskan pembayaran sebelum tutup buku perbendaharaan negara. Pola pikir ini lahir dari tekanan politis dan kebiasaan pengawasan konvensional yang lebih mengutamakan kelancaran arus sirkulasi likuiditas negara dibandingkan menguji apakah setiap rupiah yang keluar telah menjadi solusi konkret atas permasalahan publik.
Kelemahan paling mendasar dari paradigma penyerapan anggaran adalah pengabaian total terhadap siklus pascapengadaan. Begitu dana dicairkan ke rekening penyedia dan laporan serah terima ditandatangani, perhatian birokrasi terhadap aset tersebut praktis terhenti. Tidak ada mekanisme evaluasi berkala yang melacak apakah jembatan yang dibangun masih berdiri tegak setelah dua tahun diterjang banjir, apakah jaringan internet desa yang dipasang masih memancarkan sinyal stabil bagi pelajar di pelosok, atau apakah benih pertanian yang dibagikan benar-benar menghasilkan panen yang melimpah bagi petani miskin. Pengadaan seolah-olah diputus paksa di meja administrasi, padahal ujian keberhasilan sesungguhnya baru saja dimulai saat aset tersebut mulai digunakan oleh rakyat.
| Aspek Pengukuran | Indikator Realisasi Finansial | Indikator Kinerja Pengadaan Modern |
| Titik Tekan Evaluasi | Persentase sisa anggaran dan ketepatan tanggal bayar | Kualitas fungsional aset dan keandalan pemanfaatan |
| Rentang Waktu Pengawasan | Berakhir saat serah terima pekerjaan selesai | Berlanjut sepanjang siklus pemanfaatan aset |
| Ukuran Mutu Pekerjaan | Kepatuhan dokumen administratif penagihan | Kesesuaian performa teknis dengan kebutuhan riil |
| Respon terhadap Keterlambatan | Pemotongan denda administratif di atas kertas | Analisis mitigasi dampak sosial kegagalan layanan |
| Fokus Akuntabilitas | Keamanan formal dari temuan aparat pemeriksa | Pertanggungjawaban moral dan sosial kepada publik |
Perbandingan pada tabel di atas memperlihatkan jurang pemisah yang sangat lebar antara ukuran keberhasilan berbasis formalitas kas dengan ukuran berbasis dampak layanan. Birokrasi yang berfokus pada kolom pertama akan menghasilkan tumpukan dokumen yang rapi di ruang arsip, namun birokrasi yang beralih ke kolom kedua adalah birokrasi yang mampu menghadirkan peradaban fasilitas publik yang kokoh dan bermartabat.
Tragedi Sistem Pengolahan Sampah Terpadu
Untuk melihat secara terang bagaimana penyerapan anggaran yang sempurna dapat berbanding terbalik dengan keberhasilan pengadaan, kita dapat membedah kasus nyata pembangunan fasilitas pengolahan sampah terpadu di sebuah wilayah perkotaan di Jawa Barat. Pemerintah kota tersebut dihadapkan pada krisis tempat pembuangan akhir yang hampir kelebihan muatan. Melalui dokumen perencanaan strategis, dialokasikan dana belanja modal senilai dua belas miliar rupiah untuk pengadaan mesin pemilah sampah otomatis, insinerator ramah lingkungan berteknologi pirolisis, serta bangunan hanggar pengolahan terpadu.
Proses pemilihan penyedia berlangsung sangat mulus melalui mekanisme lelang terbuka. Pemenang tender terpilih tepat waktu dengan nilai kontrak sebelas koma dua miliar rupiah. Penyedia mendatangkan seluruh komponen mesin impor, mendirikan struktur hanggar baja, dan melakukan uji coba putaran mesin tanpa beban di hadapan tim penerima hasil pekerjaan. Seluruh tahapan pengerjaan rampung tiga minggu sebelum tahun anggaran berakhir. Laporan hasil pemeriksaan menyatakan pekerjaan seratus persen selesai, pencairan anggaran dilakukan tuntas, dan dinas lingkungan hidup setempat menerima penghargaan atas capaian realisasi fisik dan keuangan tertinggi di tingkat kota.
Bencana fungsional baru meledak dua bulan setelah fasilitas tersebut diserahkan kepada unit pengelola teknis persampahan. Mesin pemilah otomatis yang dirancang oleh pabrikan di luar negeri ternyata dibuat dengan asumsi bahwa sampah warga telah terpilah antara organik dan anorganik dari tingkat rumah tangga, dengan tingkat kadar air yang sangat rendah. Realitas sampah domestik di Indonesia justru sebaliknya, yakni sampah basah tercampur aduk dengan sisa makanan berkuah, kantong plastik tipis, dan lumpur sisa sapuan jalanan. Begitu ratusan ton sampah basah dimasukkan ke ban berjalan, mesin pencacah mengalami kemacetan parah karena serat plastik melilit pisau pemotong dan kelembapan air yang terlampau tinggi membuat sistem pembakar pirolisis gagal mencapai suhu optimal.
Tidak hanya masalah ketidaksesuaian teknologi dengan karakteristik sampah lokal, instalasi mesin tersebut membutuhkan pasokan daya listrik industri sebesar tiga ratus kilovolt-ampere yang biaya langganan bulanannya melampaui total anggaran operasional rutin dinas terkait. Mesin pengolahan canggih berharga belasan miliar rupiah itu akhirnya berhenti beroperasi total hanya dalam waktu sembilan puluh hari sejak peresmian. Hanggar megah tersebut beralih fungsi menjadi gudang penumpukan sampah terbuka yang membusuk, menebarkan bau menyengat ke pemukiman warga sekitar, dan memicu aksi unjuk rasa warga yang menuntut fasilitas tersebut ditutup selamanya. Secara laporan keuangan negara, proyek ini dicatat berhasil dengan realisasi anggaran mendekati seratus persen tanpa ada temuan kerugian negara administratif, namun bagi warga kota, pengadaan tersebut adalah kegagalan bencana sosial yang membuang uang rakyat ke tempat pembuangan sampah.
Lima Dimensi Pengukuran Kinerja Pengadaan
Belajar dari malapetaka fasilitas persampahan tersebut, tata kelola pengadaan barang dan jasa membutuhkan kerangka pengukuran kinerja yang utuh. Pengukuran keberhasilan harus dipetakan ke dalam lima dimensi terukur yang mampu menangkap realitas sebelum, selama, dan sesudah proses kontrak berlangsung. Dimensi ini menuntut adanya pembuktian empiris di lapangan bahwa setiap tahap telah dijalankan dengan kecermatan teknis dan kepekaan manajerial yang tinggi.
Kelima dimensi ini mencakup ketepatan sasaran mutu, ketepatan volume dan kuantitas, ketepatan waktu penyerahan, kepatuhan prosedur hukum yang berintegritas, serta keberlanjutan pemanfaatan operasional. Menilai keberhasilan sebuah proyek tidak boleh dilakukan secara parsial hanya pada salah satu dimensi saja, karena kegagalan pada satu dimensi akan secara otomatis meruntuhkan manfaat dari dimensi lainnya.
| Dimensi Pengukuran | Parameter Kunci Evaluasi | Bukti Nyata Keberhasilan di Lapangan |
| Kesesuaian Mutu Teknis | Keandalan spesifikasi terhadap medan operasional riil | Alat beroperasi stabil dalam jangka panjang tanpa malafungsi prematur. |
| Ketepatan Skala Volume | Kecukupan kuantitas keluaran dengan kebutuhan publik | Tidak terjadi kekurangan pasokan atau kapasitas menganggur yang mubazir. |
| Ketepatan Jadwal Waktu | Kepatuhan lini masa tanpa menunda layanan darurat | Fasilitas siap pakai tepat saat musim kritis atau kalender layanan publik dimulai. |
| Integritas Tata Kelola | Transparansi proses dan bebas benturan kepentingan | Tidak ada persekongkolan, audit akuntabel, dan kompetisi usaha sehat. |
| Keberlanjutan Layanan | Ketersediaan biaya operasional dan kesiapan sumber daya | Pengguna mampu memelihara mandiri dan masyarakat merasakan manfaat langsung. |
Tabel dimensi pengukuran kinerja di atas menuntut para pengambil kebijakan untuk tidak tergesa-gesa memberikan cap sukses pada sebuah proyek. Sebuah gedung rumah sakit yang selesai dibangun tepat waktu dan tepat anggaran belum bisa dinyatakan sukses sebelum instalasi air bersih mengalir lancar, sistem kelistrikan darurat berfungsi otomatis saat pemadaman, dan ruang rawat inap benar-benar dapat menampung pasien tanpa atap bocor di musim hujan.
Membangun Budaya Evaluasi Pascapengadaan yang Berkelanjutan
Langkah paling krusial untuk memperbaiki pengukuran keberhasilan ini adalah dengan melembagakan mekanisme telaah pascapengadaan atau post-procurement review ke dalam siklus manajemen birokrasi pemerintah. Instansi pengadaan tidak boleh membubarkan tanggung jawab pengawasan saat berita acara serah terima pekerjaan ditandatangani. Perlu dibentuk sistem yang mewajibkan Pejabat Pembuat Komitmen dan tim perencana untuk melakukan audit fungsi lapangan enam bulan hingga satu tahun setelah aset diserahterimakan dan digunakan oleh publik.
Dalam evaluasi berkala tersebut, tim penguji harus mengumpulkan umpan balik langsung dari para pengguna akhir, baik dari staf operasional yang mengoperasikan peralatan maupun dari masyarakat yang memanfaatkan layanan tersebut. Apakah perangkat lunak perpajakan yang dibeli mudah dioperasikan oleh wajib pajak, apakah traktor tangan yang dibagikan dinas pertanian suku cadangnya mudah ditemukan di toko onderdil kecamatan, dan apakah pengerjaan saluran irigasi mampu mengalirkan air hingga ke petak sawah paling ujung saat musim kemarau panjang. Data empiris dari lapangan inilah yang semestinya menjadi dasar penilaian kinerja aparatur, bukan sekadar ketebalan map berisi lampiran kuitansi bendahara.
Perubahan mendasar dalam cara mengukur keberhasilan pengadaan ini pada akhirnya akan menyelamatkan aparatur dari jebakan formalitas yang membunuh kreativitas dan nurani pelayanan publik. Ketika keberhasilan diukur dari senyum kepuasan masyarakat yang menikmati jalan aspal mulus yang awet bertahun-tahun, dari anak-anak sekolah yang belajar di ruang kelas yang sejuk dan aman, serta dari pasien pedalaman yang tertolong oleh fasilitas kesehatan yang andal, maka pengadaan barang dan jasa telah kembali pada fitrah kemuliaannya sebagai lokomotif utama perwujudan keadilan sosial bagi seluruh rakyat.